• Nieuws
  • Thema Brochures
  • Tussentijdse rapportages & Continue monitoring
  • Samenstellen jaarrekening
  • Fiscale advisering
  • Financiële administraties
  • Interim en controller werkzaamheden
  • Salarisadministratie
overzicht

Heldere foto’s dragen een aanslag reclamebelasting

Gepubliceerd: 05-11-2026 | 05:00:00

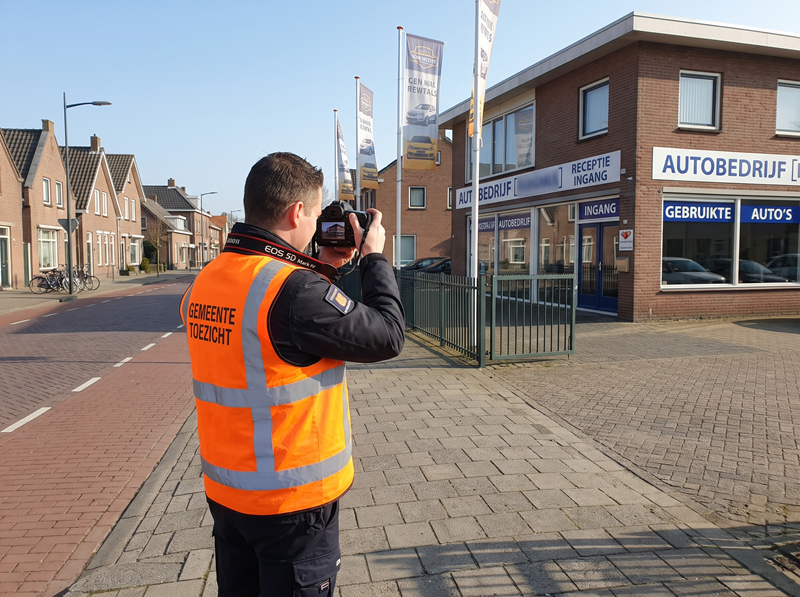
Een ondernemer met een autobedrijf in Kampen krijgt een aanslag reclamebelasting. Hij ontkent dat er reclame te zien is, maar controleurs van de gemeente hebben duidelijke foto’s. In Groningen krijgt een andere vennootschap een aanslag voor 3,45 m² reclame en vier reclamevoorwerpen. Daar is onduidelijk welke meters bij welke uiting horen en van de vier voorwerpen blijft alleen een deurmat over. De aanslag in Kampen blijft staan, die in Groningen sneuvelt volledig. Hoe komt dit?

Niets te zien?

Het autobedrijf in Kampen zit op twee adressen naast elkaar, onder twee namen en met één toegangsweg. Controleurs bekijken beide panden in december 2024, april 2025 en mei 2025 vanaf de openbare weg. De door hen gemaakte foto’s vormen de basis voor de aanslag. Volgens de ondernemer is er geen reclame zichtbaar en ontbreekt elk bewijs. Hij wil bovendien de aanslagen over 2022, 2023 en 2024 aanvechten. Na zijn afgewezen bezwaren gaat hij echter niet in beroep, dus die aanslagen staan vast.

Vlaggen buiten het hek

Reclamebelasting treft openbare aankondigingen: mededelingen die vanaf de openbare weg zichtbaar zijn en de aandacht van het publiek willen trekken. Een reclamedoel is volgens de rechtbank niet nodig. Zelfs een waarschuwingsbord langs de snelweg telt mee. De foto’s tonen een naambord op de gevel en op een deur de tweede bedrijfsnaam met ‘ingang receptie’. Buiten het hek hangen vlaggen met logo en bij de toegangsweg staan naamborden. Daar zet de ondernemer alleen een ontkenning tegenover. Die weegt niet op tegen de foto’s, dus de aanslag in Kampen blijft staan.

Gissen naar meters

Groningen telt de oppervlakte van alle aankondigingen samen en stelt de eerste 2 m² vrij. Bij losse letters telt een denkbeeldige rechthoek om de tekst. Een banier, een poster en teksten op een deur en een raam komen in het dossier op 3,45 m². Welke maat waarbij hoort, blijft gissen. Ook de foto’s en de heffingsambtenaar brengen geen helderheid. Volgens de rechtbank is waarschijnlijk de hele deur gemeten (2,5 m²) en dat zou onjuist zijn. Een totaal boven de vrijstelling is daarom niet aannemelijk.

En dan de deurmat

Ook de aanslag voor de reclamevoorwerpen houdt geen stand. Een reclamevoorwerp zit volgens de verordening niet vast aan een gebouw, zodat de vier aankondigingen niet meetellen. Duidelijk benoemd is alleen een deurmat met de naam van het hotel waarvoor hij ligt. Omdat in de verordening het eerste voorwerp is vrijgesteld, doet het er niet toe hoe lang die mat er ligt. 

https://nl.informanagement.com/rss/CustomFeed.aspx?sjabloon=vandenbout&command=viewitem&id=69160

Bron: Informanagement
Overig nieuws


29-10-2026 | 05:00:00 - Liquidatie bv leidt tot navordering pensioen en stamrecht
29-10-2026 | 05:00:00 - Parkeerbelasting bij ophalen klein pakketje
29-10-2026 | 05:00:00 - Werkgever mag verplichte kantoordagen invoeren
29-10-2026 | 05:00:00 - Hof stelt eisen aan navordering na klikbrief
29-10-2026 | 05:00:00 - Gratis werken toch belast
22-10-2026 | 06:00:00 - Rechter mag een te late machtiging negeren
22-10-2026 | 06:00:00 - Vordering op kind geen banktegoed voor box 3
22-10-2026 | 06:00:00 - Stichting verantwoordelijk voor loonbelasting van verpacht restaurant
15-10-2026 | 06:00:00 - Grenzen aan herstel ambtelijk verzuim gebruikelijk loon via LB
15-10-2026 | 06:00:00 - Cashbonus ipv aandelenrechten: mag een voorziening?
15-10-2026 | 06:00:00 - Uitkeringen lijfrente terecht in box 1
08-10-2026 | 06:00:00 - Tariefmaatregel op doorbetaald pensioen is geen discriminatie
08-10-2026 | 06:00:00 - Loods bij de woning op kosten van de bv is een winstuitdeling
08-10-2026 | 06:00:00 - Niet ingehouden loonheffing hoort ook niet bij het genoten loon
02-10-2026 | 06:00:00 - Zelfstandigenwet biedt meer duidelijkheid voor zzp’ers
01-10-2026 | 06:00:00 - Bedrijf met kleine winsten blijft een onderneming
01-10-2026 | 06:00:00 - Verzekeringsplicht bestuurders door ongelijk aandelenbezit
01-10-2026 | 06:00:00 - Btw op verdedigingskosten bij corruptieonderzoek is aftrekbaar
01-10-2026 | 06:00:00 - Kabinet presenteert fiscale wijzigingen box 3, koopkracht en sociale zekerheid
01-10-2026 | 06:00:00 - Wtta: nieuwe regels voor het uitlenen van personeel
24-09-2026 | 06:00:00 - Vanaf november extra toeslag van € 2 voor pakketjes van buiten de EU
24-09-2026 | 06:00:00 - Geen incassokosten bij niet geregistreerde incassodienstverlener
24-09-2026 | 06:00:00 - Tijdige aangifte erfbelasting voorkomt rente alleen bij een juiste aangifte
24-09-2026 | 06:00:00 - Lening met lage rente blijkt te hoog gewaardeerd
16-09-2026 | 06:00:00 - Tarieven en heffingskortingen 2027
16-09-2026 | 06:00:00 - Aanpassingen IB particulieren en box 2
16-09-2026 | 06:00:00 - Aanpassingen ondernemingen
16-09-2026 | 06:00:00 - Wijzigingen auto
16-09-2026 | 06:00:00 - Aanpassingen Btw en accijns
16-09-2026 | 06:00:00 - Wijzigingen Overdrachtsbelasting
16-09-2026 | 06:00:00 - Wijzigingen Milieubelastingen

Neem contact op met VanDenBout Accountancy & Advies


VanDenBout Accountancy & Advies
 

VanDenBout Accountancy & Advies
Kromme Gat 17
3372 DH  Hardinxveld-Giessendam

Kees van den Bout
Mobiel  06 466 155 19
E-mail  info@vandenboutacc.nl

KvK
BTW

62110527
NL854657368B01

Copyright 2026 - VanDenBout Accountancy & Advies
Inloggen | Ziber Website | baixo illustraties - Infographic laten maken