• Nieuws
  • Thema Brochures
  • Tussentijdse rapportages & Continue monitoring
  • Samenstellen jaarrekening
  • Fiscale advisering
  • Financiële administraties
  • Interim en controller werkzaamheden
  • Salarisadministratie
overzicht

Loods bij de woning op kosten van de bv is een winstuitdeling

Gepubliceerd: 08-10-2026 | 06:00:00

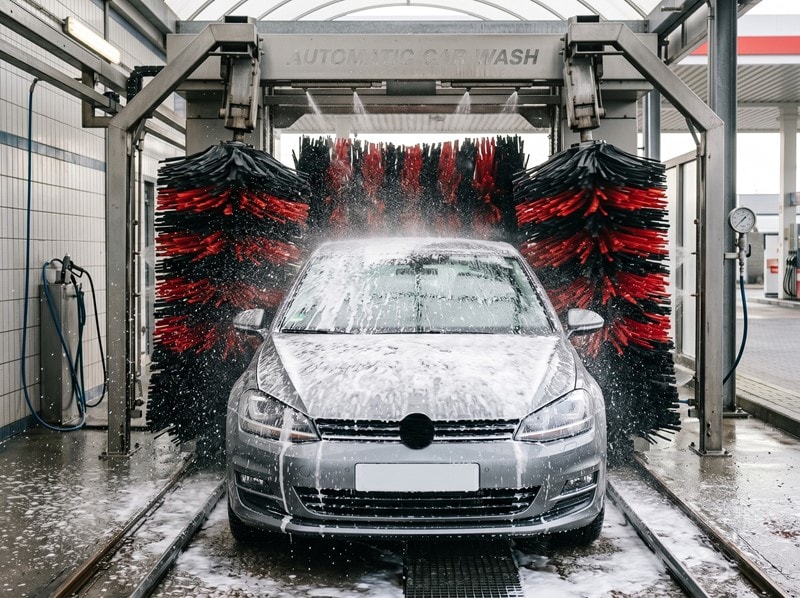
Een dga is indirect enig aandeelhouder van een bv die tot 2014 een tankstation en wasstraat exploiteert op zijn privéperceel. Daarna ligt die locatie stil door een conflict met de gemeente. Vanaf augustus 2015 verrijst bij zijn woning een loods zonder vergunning. De facturen voor beton, kozijnen, platen en bouwwerkzaamheden komen in de boekhouding van de bv terecht, geactiveerd op de balans. Tijdens een bedrijfsbezoek in juni 2019 vertelt de dga dat hij de loods ook privé gebruikt. Dat gesprek leidt tot een boekenonderzoek.

Twee verhalen

In beroep vertelt de dga iets anders. De loods is volgens hem alleen bedoeld om een nieuwe wasstraat voor de bv voor te bereiden. De loods is demontabel en kan naar de oude locatie worden verhuisd, zodra de gemeente meewerkt. Het hof gelooft de eerste verklaring, want de twee zijn niet met elkaar te rijmen. De loods dient alleen voor eigen gebruik. Een zakelijke grondslag ontbreekt. Beide partijen zijn zich van de bevoordeling bewust en de bv heeft voldoende reserves. Het hof ziet zelfs een patroon waarin de dga de bv voor persoonlijke doeleinden inzet.

Het hele bedrag

Volgens de dga gaan alleen de facturen van € 17.000 en € 8.000 over de loods. Het hof volgt dat niet. Alle facturen dateren uit dezelfde periode en foto's tonen dat er destijds geen ander bouwwerk was. De dga bespaart kosten die hij had moeten dragen, inclusief btw. Het voordeel is dus het volledige bedrag. Verrekening met de rekening-courant faalt, omdat de kosten op de balans staan.

https://nl.informanagement.com/rss/CustomFeed.aspx?sjabloon=vandenbout&command=viewitem&id=68798

Bron: Informanagement
Overig nieuws


19-11-2026 | 05:00:00 - Bijdrageloon en premiepercentages Zvw 2027
19-11-2026 | 05:00:00 - AOW-leeftijd blijft 67 jaar en 3 maanden in 2032
19-11-2026 | 05:00:00 - Beloning voor meeruren in een maatschap mag tot verlies leiden
19-11-2026 | 05:00:00 - Lening aan broer dga is loon
19-11-2026 | 05:00:00 - Wet Direct aanpassen bij de omzetbelasting in consultatie
13-11-2026 | 05:00:00 - Tweede Kamer stemt in met gewijzigd Belastingplan en Novelle box 3
13-11-2026 | 05:00:00 - Geleidelijker transitiepad youngtimerregeling
12-11-2026 | 05:00:00 - Strenge eisen urenregistratie voor zelfstandigenaftrek
12-11-2026 | 05:00:00 - Civiel vernietigde schenking blijft belast als de dwaling is voorgewend
12-11-2026 | 05:00:00 - Met borg geen risico, zonder borg niet zakelijk
05-11-2026 | 05:00:00 - Minimumuurloon per 1 januari naar € 15,29
05-11-2026 | 05:00:00 - Eindejaarstips dga en bv
05-11-2026 | 05:00:00 - Eindejaarstips privé
05-11-2026 | 05:00:00 - Eindejaarstips voor ondernemingen
05-11-2026 | 05:00:00 - Eindejaarstips personeel
05-11-2026 | 05:00:00 - Novelle uitbreiding vermogenswinstbelasting box 3 per 2029
05-11-2026 | 05:00:00 - Derde nota van wijziging Belastingplan 2027
05-11-2026 | 05:00:00 - Heldere foto’s dragen een aanslag reclamebelasting
29-10-2026 | 05:00:00 - Liquidatie bv leidt tot navordering pensioen en stamrecht
29-10-2026 | 05:00:00 - Parkeerbelasting bij ophalen klein pakketje
29-10-2026 | 05:00:00 - Werkgever mag verplichte kantoordagen invoeren
29-10-2026 | 05:00:00 - Hof stelt eisen aan navordering na klikbrief
29-10-2026 | 05:00:00 - Gratis werken toch belast
22-10-2026 | 06:00:00 - Rechter mag een te late machtiging negeren
22-10-2026 | 06:00:00 - Vordering op kind geen banktegoed voor box 3
22-10-2026 | 06:00:00 - Stichting verantwoordelijk voor loonbelasting van verpacht restaurant
15-10-2026 | 06:00:00 - Grenzen aan herstel ambtelijk verzuim gebruikelijk loon via LB
15-10-2026 | 06:00:00 - Cashbonus ipv aandelenrechten: mag een voorziening?
15-10-2026 | 06:00:00 - Uitkeringen lijfrente terecht in box 1
08-10-2026 | 06:00:00 - Tariefmaatregel op doorbetaald pensioen is geen discriminatie

Neem contact op met VanDenBout Accountancy & Advies


VanDenBout Accountancy & Advies
 

VanDenBout Accountancy & Advies
Kromme Gat 17
3372 DH  Hardinxveld-Giessendam

Kees van den Bout
Mobiel  06 466 155 19
E-mail  info@vandenboutacc.nl

KvK
BTW

62110527
NL854657368B01

Copyright 2026 - VanDenBout Accountancy & Advies
Inloggen | Ziber Website | baixo illustraties - Infographic laten maken